+7 (905) 47-666-88
Заказать звонок
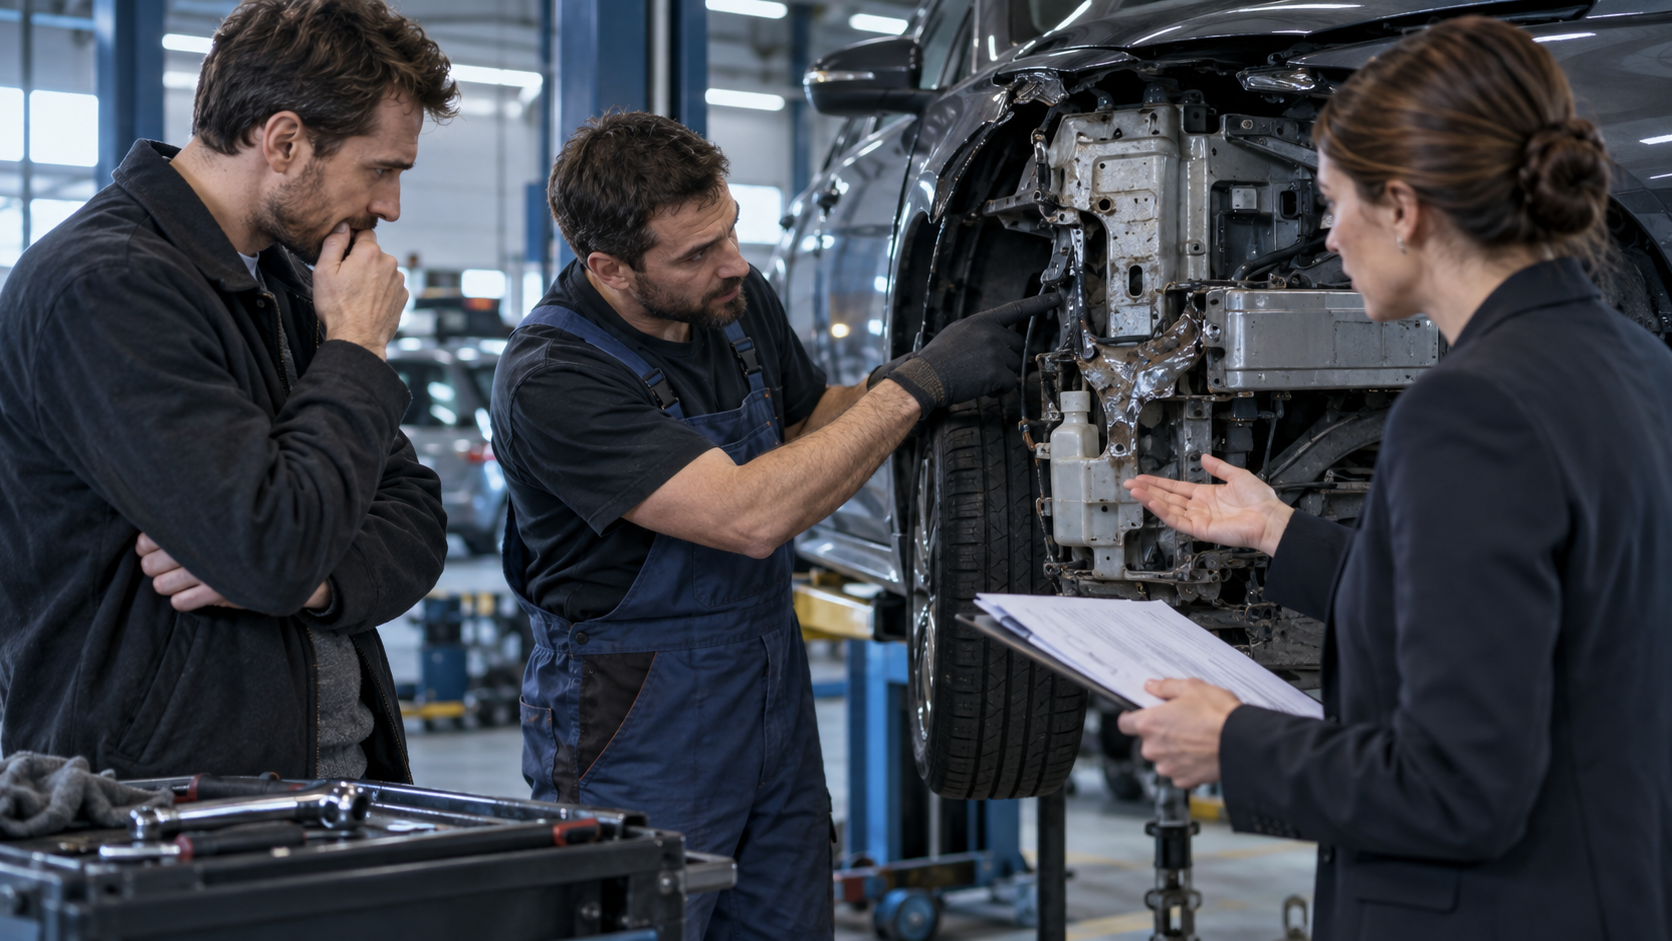
После ДТП автомобиль направляют на ремонт по ОСАГО. На первичном осмотре фиксируются поврежденный бампер, крыло, фара и другие видимые элементы. Машину принимают на СТО, начинается разборка, и только после снятия наружных деталей обнаруживаются скрытые повреждения: деформирован усилитель бампера, поврежден радиатор, нарушена геометрия креплений, треснули внутренние элементы кузова или появились дефекты, которые невозможно было увидеть без демонтажа.
Сама по себе такая ситуация для кузовного ремонта нормальна. Первичный осмотр не всегда позволяет установить полный объем ущерба. Проблема начинается тогда, когда станция технического обслуживания сообщает об обнаруженных скрытых повреждениях страховщику, но согласование дополнительных работ затягивается. Машина стоит разобранной, ремонт не продолжается, а владелец неделями слышит: «ждем ответа страховой».
По ОСАГО организация восстановительного ремонта относится к обязанности страховщика, если именно натуральная форма возмещения применяется в конкретном случае. Поэтому внутренние отношения между страховой компанией и СТО не должны превращаться для потерпевшего в бессрочное ожидание. Закон об ОСАГО устанавливает порядок определения размера вреда и восстановительного ремонта, а страховщик обязан организовать осмотр поврежденного автомобиля и при наличии разногласий — независимую техническую экспертизу.
Если дополнительные повреждения действительно относятся к тому же ДТП, их необходимо надлежащим образом зафиксировать и включить в объем страхового возмещения. Владельцу важно не соглашаться автоматически оплачивать такие работы из собственного кармана только потому, что страховщик пока их не подтвердил.
Особенно опасна ситуация, когда СТО предлагает: «Доплатите сами, а потом разбирайтесь со страховой». Такой вариант может показаться самым быстрым, но впоследствии возникает вопрос о возмещении потраченных средств и доказательстве того, что работы действительно относились к страховому случаю.
Профессиональная автоюридическая помощь помогает правильно зафиксировать скрытые повреждения, определить обязанности страховщика и подготовить требования, если согласование ремонта затягивается или часть ущерба исключают из ОСАГО.
После ДТП часть повреждений находится за наружными кузовными элементами. Пока бампер, облицовка, крыло или другие детали установлены на автомобиле, увидеть их невозможно.
Например, внешне бампер имеет только трещину. После снятия выясняется, что деформирован усилитель, повреждены крепления радиатора и треснул пластиковый элемент системы охлаждения. Эти повреждения могут быть прямым следствием того же удара, хотя при первоначальном осмотре они не были видны.
Именно поэтому первичный акт осмотра не всегда содержит окончательный перечень восстановительных работ. В процессе разборки может потребоваться дополнительная фиксация.
Для владельца важно понимать: отсутствие конкретного повреждения в первоначальном акте не означает автоматически, что страховая вправе отказаться его учитывать. Нужно установить, связано ли оно с ДТП и могло ли быть обнаружено ранее без разборки.
При ремонте по направлению ОСАГО взаимодействуют три стороны: потерпевший, страховщик и станция технического обслуживания.
СТО выполняет фактический ремонт. Страховая компания организует страховое возмещение и рассчитывается со станцией в рамках выбранной формы урегулирования.
Если при разборке появляются дополнительные повреждения, сервис обычно фиксирует их и направляет страховщику запрос на согласование. Страховая должна оценить, относятся ли повреждения к страховому случаю и входят ли они в объем восстановительного ремонта.
Потерпевший не обязан самостоятельно выполнять функции согласующего органа между страховой и СТО. При этом ему выгодно контролировать процесс и требовать документы, чтобы ожидание не превращалось в неопределенность.
Даже если связь повреждения с ДТП кажется очевидной, ремонтировать его до фиксации рискованно.
После замены или восстановления детали доказать первоначальное состояние значительно сложнее. Страховщик может заявить, что повреждение не было подтверждено или вообще не относилось к заявленному ДТП.
Поэтому СТО желательно сделать фотографии и оформить документы до начала дополнительных работ.
В сложной ситуации может понадобиться дополнительный осмотр. Закон об ОСАГО предусматривает обязанность потерпевшего представить поврежденный автомобиль для осмотра, а страховщика — организовать такой осмотр и при необходимости независимую техническую экспертизу. Банк России также разъясняет порядок осмотра и независимой технической экспертизы поврежденного автомобиля.
Если страховщик не проводит необходимый осмотр в установленный срок, потерпевший в предусмотренных правилами случаях вправе организовать независимую техническую экспертизу самостоятельно.
Лучше, если у владельца остается не только устное сообщение мастера.
Полезно получить:
Чем подробнее документы, тем проще в дальнейшем доказать, что дополнительные работы возникли объективно и связаны с ДТП.
Особенно важно зафиксировать, что автомобиль уже разобран и фактически не может быть выдан владельцу до завершения ремонта.
Не стоит неделями ждать только со слов мастера «страховая пока молчит».
Первый шаг — выяснить дату, когда СТО направила страховщику информацию о скрытых повреждениях. Желательно получить подтверждение.
Далее можно направить обращение самой страховой компании. В нем следует указать номер страхового дела, автомобиль, СТО, дату обнаружения скрытых повреждений и просьбу сообщить статус согласования.
Полезно запросить письменный ответ.
Если страховщик не реагирует, появляются основания ставить вопрос о нарушении обязанностей по организации восстановительного ремонта.
Банк России отдельно обращает внимание на нарушения прав потребителей при организации восстановительного ремонта по ОСАГО. Страховщик не должен использовать договоры со станциями и внутренние процедуры таким образом, чтобы ухудшать положение потерпевшего или фактически перекладывать на него риски организации ремонта.
Сам факт обнаружения дополнительных работ не означает, что владелец обязан доплачивать.
Если повреждение относится к страховым последствиям того же ДТП и ремонт проводится по ОСАГО, прежде всего нужно решить вопрос со страховой компанией.
СТО может объяснять, что страховщик согласовал недостаточную сумму. Но внутренний финансовый спор между станцией и страховой не должен автоматически превращаться в обязанность клиента заплатить разницу.
Банк России обращал внимание на необходимость защищать потребителей от условий, которые фактически перекладывают организацию ремонта и дополнительные финансовые обязанности на потерпевшего.
Поэтому перед любой доплатой необходимо понять:
Не стоит подписывать соглашение о добровольной доплате только потому, что автомобиль уже разобран и находится на СТО.
Это один из самых частых споров.
Страховая может заявить, что обнаруженный дефект возник раньше. Например, коррозия, трещина или деформация якобы не соответствует механизму конкретного столкновения.
В таком случае нужен технический анализ.
Необходимо оценить:
Если стороны не согласны по характеру и перечню повреждений, Закон об ОСАГО предусматривает проведение независимой технической экспертизы.
Именно техническое заключение, а не мнение менеджера страховой или мастера СТО, должно помогать разрешить такой спор.
Иногда страховая требует провести повторный осмотр.
Само по себе это нормально, если первоначально повреждения действительно не могли быть обнаружены.
Важно согласовать место и время осмотра и не начинать восстановление спорного узла до фиксации.
Банк России разъясняет, что страховщик обязан согласовать с потерпевшим время и место осмотра или независимой технической экспертизы, а в общем случае потерпевший представляет поврежденное транспортное средство в установленный срок.
Если автомобиль уже разобран на СТО и не может самостоятельно передвигаться, это обстоятельство нужно указать страховщику.
Осмотр может быть организован непосредственно по месту нахождения автомобиля.
Такую позицию необходимо проверять.
Банк России указывает, что обязанность организовать осмотр и независимую техническую экспертизу в рамках ОСАГО относится к страховщику. Регулятор отдельно обращал внимание на случаи, когда страховые компании пытались возложить оплату соответствующих процедур на потерпевших.
Если страховщик предлагает владельцу самостоятельно оплатить эксперта с обещанием потом вернуть деньги, потерпевший не обязан автоматически соглашаться.
Необходимо получить письменное направление и понять правовое основание расходов.
Самостоятельная экспертиза становится особенно актуальной тогда, когда страховая не исполняет обязанность по осмотру или между сторонами уже существует спор по повреждениям.
Технически иногда можно, но такой шаг нужно тщательно оценить.
Если автомобиль разобран, его транспортировка потребует эвакуатора и может привести к дополнительным повреждениям. Кроме того, спор со страховой только усложнится.
Перед тем как забирать машину, нужно зафиксировать ее состояние. Желательно получить фотографии, акт разборки и перечень уже выполненных работ.
Также необходимо определить, кто будет оплачивать сборку автомобиля для транспортировки.
Поэтому забирать машину только из-за раздражения от долгого согласования не всегда выгодно.
Сначала разумнее предъявить требования страховщику и установить причину задержки.
Срок восстановительного ремонта имеет принципиальное значение.
По Закону об ОСАГО срок ремонта поврежденного транспортного средства, как правило, не должен превышать 30 рабочих дней со дня представления автомобиля на СТО или передачи страховщику автомобиля для организации транспортировки до места ремонта.
Нужно учитывать конкретные обстоятельства и содержание направления.
Если страховая и СТО пытаются исключить время согласования дополнительных повреждений из общего периода, такую позицию стоит проверять.
Банк России обращает внимание на случаи, когда условия трехсторонних соглашений позволяют неопределенно увеличивать сроки ремонта. Регулятор рассматривает такие практики как риск нарушения прав потребителя.
Не нужно автоматически подписывать согласие на продление срока ремонта.
Да, такие предложения встречаются.
Владельцу объясняют, что запчасти долго идут или дополнительные повреждения требуют согласования, поэтому необходимо подписать увеличение срока.
Следует понимать последствия такого документа.
Если потерпевший добровольно согласился на новый срок, позже требовать санкции за просрочку может стать сложнее.
Банк России отдельно указывает на недопустимость предустановленного согласия потерпевшего на увеличение срока восстановительного ремонта в направлении на ремонт.
Поэтому любые изменения срока должны быть осознанными и конкретными, а не спрятанными в стандартной форме.
Если машина стоит разобранной, а работы не ведутся, нужно перейти от устных разговоров к письменной фиксации.
Направьте запрос одновременно страховщику и СТО.
В обращении стоит указать:
От страховой следует потребовать обеспечить исполнение обязательства по ОСАГО.
От СТО — подтвердить, какие именно работы сейчас невозможно продолжить и по какой причине.
Такой обмен документами особенно полезен, если позже придется требовать неустойку или обращаться к финансовому уполномоченному.
Необходимо получить перечень исключенных позиций.
Иногда страховая согласовывает замену усилителя бампера, но отказывается оплачивать поврежденный радиатор. Тогда спор следует вести по конкретному элементу.
Желательно запросить техническое основание отказа.
Если оно связано с выводами эксперта, потребуется изучить само заключение.
После этого можно провести независимую техническую экспертизу и сопоставить механизм ДТП с повреждением спорной детали.
Чем конкретнее спор, тем проще его доказывать.
Такой вариант возможен, но несет риски.
Если владелец оплачивает работу без документального отказа страховой и без фиксации повреждений, впоследствии компания может оспаривать необходимость и стоимость расходов.
Поэтому до самостоятельной оплаты желательно:
Только после этого можно оценивать целесообразность самостоятельного ремонта.
Профессиональная юридическая помощь особенно важна при значительной сумме, поскольку неправильная последовательность действий может уменьшить шансы на возврат расходов.
Банк России разъясняет: если страховщик не проводит осмотр поврежденного имущества и не организует независимую техническую экспертизу в предусмотренный срок, потерпевший вправе самостоятельно организовать исследование. При этом страховщика необходимо надлежащим образом уведомить о месте и времени экспертизы.
Это правило особенно полезно, когда автомобиль уже разобран и дальнейший ремонт невозможен без фиксации скрытых повреждений.
Не стоит просто приглашать собственного эксперта без уведомления страховщика.
Нужно соблюсти предусмотренный порядок, чтобы заключение было сложнее оспорить.
Для легковых автомобилей граждан в ОСАГО при наличии предусмотренных законом условий приоритетной формой возмещения является восстановительный ремонт.
Однако в ряде случаев закон допускает денежную выплату.
Если ремонт невозможно организовать надлежащим образом, сроки нарушаются или возникают другие предусмотренные Законом об ОСАГО обстоятельства, необходимо оценить возможность изменения формы страхового возмещения.
Самостоятельно считать, что любое несогласование скрытых повреждений автоматически дает право потребовать деньги вместо ремонта, неправильно.
Нужно анализировать причину невозможности завершения ремонта и нормы конкретного страхового дела.
По ОСАГО действует установленный лимит страхового возмещения за вред имуществу.
Если стоимость восстановления объективно превышает лимит, ситуация отличается от обычного отказа согласовать скрытое повреждение.
Страховщик отвечает в пределах установленной страховой суммы. Оставшаяся часть ущерба при наличии оснований может взыскиваться с виновника ДТП.
В таком случае потребуется определить полную стоимость ремонта и размер фактически предоставленного страхового возмещения.
Если ущерб превышает лимит ОСАГО, профессиональная автоюридическая помощь позволяет выстроить требования не только к страховщику, но и к причинителю вреда.
Даже после признания скрытых повреждений спор может возникнуть по стоимости ремонта.
Расчет по ОСАГО производится с использованием Единой методики определения расходов на восстановительный ремонт.
В 2026 году Банк России сообщил об изменениях подходов к справочникам средней стоимости запасных частей и расходных материалов, направленных на более точное отражение рыночных цен.
Если расчет страховщика не позволяет фактически провести предусмотренный ремонт, необходимо проверить примененные цены и перечень деталей.
Но спор о стоимости следует отделять от спора о самом факте скрытого повреждения.
Попросите оформить письменную позицию.
Нужно понять, что именно мешает:
Устное сообщение «страховая не оплачивает» недостаточно.
СТО и страховщик несут разные обязанности, и владелец должен понимать, к кому предъявлять конкретное требование.
Банк России прямо рассматривает взаимодействие страховой и станции как часть организации восстановительного ремонта и обращает внимание на недопустимость ухудшения положения потерпевшего внутренними договоренностями между этими организациями.
Претензия должна быть предметной.
Укажите:
Затем сформулируйте требование: организовать согласование и восстановительный ремонт в полном объеме либо предоставить мотивированный письменный отказ по конкретным повреждениям.
Если срок ремонта уже нарушен, это тоже нужно указать.
К претензии прикладываются фотографии, акты дефектовки, переписка и документы станции.
Для граждан — потребителей финансовых услуг спор со страховой компанией по ОСАГО обычно проходит через финансового уполномоченного до обращения в суд.
Сначала необходимо предъявить требование самой страховой компании. Если вопрос не решен, можно обращаться к финансовому уполномоченному в порядке, установленном законодательством.
Правила ОСАГО также предусматривают специальный претензионный порядок для отдельных категорий потерпевших. Актуальное Положение Банка России № 837-П регулирует разрешение споров по обязательному страхованию и взаимодействие со СТО при нарушениях восстановительного ремонта.
Поэтому важно не подавать иск автоматически, не проверив обязательный досудебный порядок.
При нарушении сроков страхового возмещения законодательство об ОСАГО предусматривает финансовую ответственность страховщика.
Банк России разъясняет, что при несоблюдении срока страховой выплаты или возмещения вреда в натуральной форме может начисляться неустойка в размере 1% от определенного по Закону об ОСАГО размера страхового возмещения за каждый день просрочки.
Однако расчет зависит от конкретного нарушения и обстоятельств дела.
Если владелец сам подписал соглашение о продлении срока или задержка возникла из-за его действий, ситуация меняется.
Поэтому перед расчетом санкций нужно установить точную хронологию ремонта.
Иногда СТО выдает автомобиль, оставив часть скрытых повреждений без ремонта.
Не стоит подписывать акт без замечаний, если дефекты очевидны.
В документе нужно указать:
После выдачи полезно провести независимый осмотр.
Если ремонт по ОСАГО выполнен с недостатками, действующие Правила ОСАГО предусматривают порядок взаимодействия потерпевшего, страховщика и станции.
Такой спор уже касается не согласования дополнительных работ, а качества завершенного восстановительного ремонта.
Если страхового возмещения недостаточно для полного покрытия вреда, в определенных обстоятельствах оставшаяся часть может взыскиваться с причинителя вреда.
Но не следует сразу переносить на виновника сумму, которую страховая просто необоснованно отказалась включать в ремонт.
Сначала нужно определить объем обязательств страховщика.
Если спорные скрытые повреждения входят в страховое возмещение в пределах лимита ОСАГО, основное требование должно быть адресовано страховщику.
Когда лимит действительно исчерпан, правовая конструкция меняется.
Не выбрасывайте документы даже после окончания ремонта.
Полезно сохранить:
Чем полнее комплект, тем проще доказать как сам ущерб, так и нарушение порядка его возмещения.
Первая ошибка — соглашаться оплатить скрытые повреждения сразу после звонка мастера.
Вторая — позволить СТО устранить спорные дефекты до дополнительной фиксации.
Не стоит также неделями общаться только с сервисом, не обращаясь напрямую в страховую.
Еще одна ошибка — подписывать согласие на увеличение срока ремонта, не понимая последствий.
Опасно и забирать автомобиль в разобранном виде без подробного акта состояния.
Наконец, не нужно автоматически обращаться в суд, не пройдя обязательную процедуру урегулирования через страховую и финансового уполномоченного.
Спор о скрытых повреждениях при ремонте по ОСАГО находится одновременно на стыке технической экспертизы и страхового права. Нужно доказать не только наличие дополнительного дефекта, но и его связь с конкретным ДТП.
Saenko group (Саенко Групп) анализирует страховое дело, первичный осмотр, направление на ремонт и дополнительную дефектовку. Мы проверяем, когда были обнаружены скрытые повреждения и какие действия предприняли СТО и страховая.
Если страховщик затягивает согласование, специалисты помогают подготовить письменное требование и зафиксировать нарушение сроков. При споре о характере повреждения определяется необходимость независимой технической экспертизы.
Отдельно анализируется ситуация с доплатой. Если СТО предлагает владельцу самостоятельно оплатить работы, необходимо понять, действительно ли они выходят за пределы обязательств страховщика.
Saenko group (Саенко Групп) также помогает пройти обязательный досудебный порядок, включая обращение к финансовому уполномоченному, и подготовить требования о неустойке и иных предусмотренных законом суммах.
Чтобы проверить документы и определить, как добиться продолжения ремонта, можно получить консультацию.
Преимущества обращения в Saenko group (Саенко Групп):
Если при ремонте по ОСАГО после разборки автомобиля обнаружили скрытые повреждения, не стоит соглашаться с ситуацией, когда машина неделями стоит на СТО без понятного решения. Нужно зафиксировать дополнительные дефекты, получить документы станции и потребовать от страховщика конкретной позиции.
Юридическая компания Saenko group (Саенко Групп) готова помочь доказать связь скрытых повреждений с ДТП, добиться согласования восстановительного ремонта и защитить интересы владельца, если страховая необоснованно отказывается оплачивать дополнительные работы или затягивает их согласование.